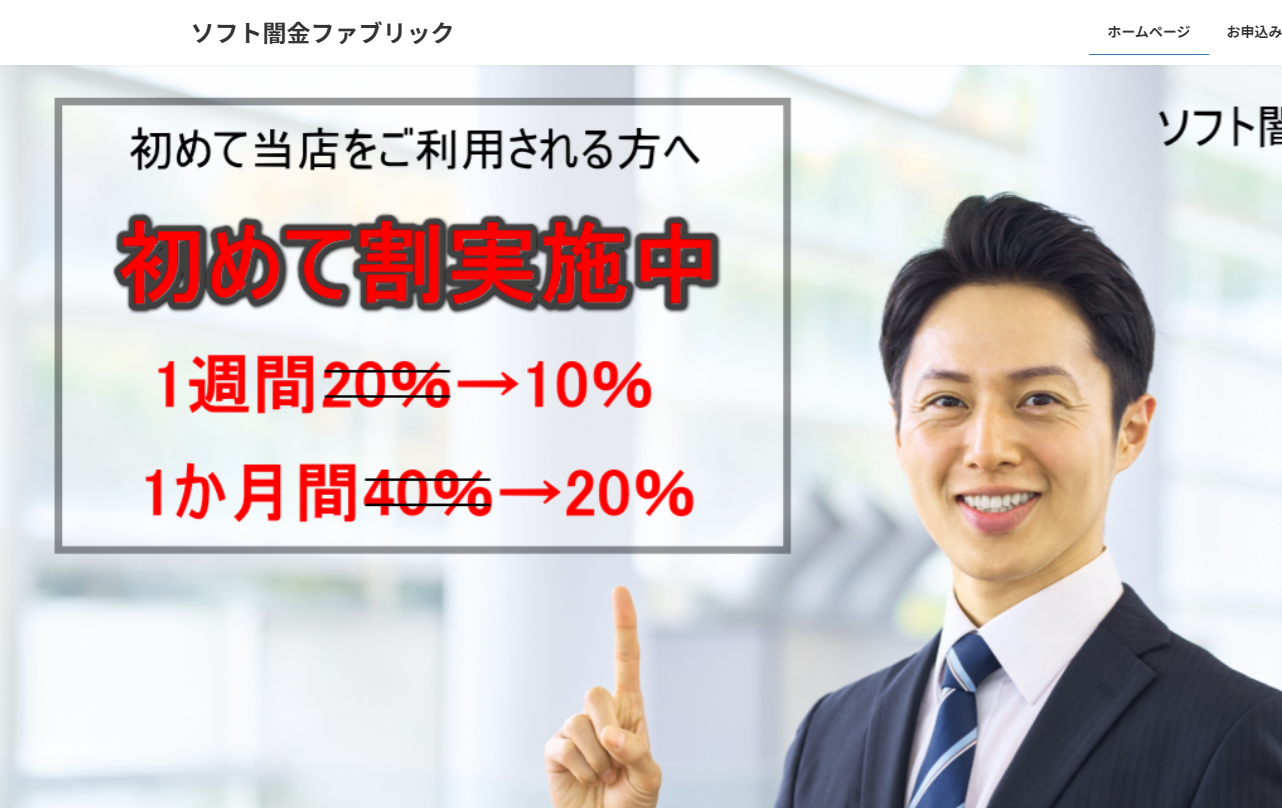
【ソフ闇】ファブリック(phabrick.com)の看板は「初めて割で金利が半分」です。1週間20%が10%に、1か月40%が20%になる。ところが公式の融資プランには、金利とは別に「融資手数料」が1回6,000円(1か月プランは1万円)とあり、こちらは初回には割り引かれません。1万円を1週間借りると、利息は1,000円、手数料は6,000円。負担の86%は、半額にならないほうの手数料です。この記事は、ファブリックの公式サイトに書かれた割引・手数料・姉妹店の仕組みを分解し、「半分」という言葉が実際の支払いにどれだけ効いているのかを数えたものです。
この記事の以前の版では、ファブリックの条件を「融資額1万〜30万円・年利50〜120%程度・35日リボルビング返済」と紹介し、「大阪市◯◯区」の口コミや「未公開文面」まで載せていました。今の公式サイトには、そのどれも書かれていません。口コミと文面は筆者が作ったものでした。今回はすべて取り下げ、公式サイトのトップ・融資プラン・お申込みの3ページとブログ記事5本、ドメインの登録記録(RDAP)、Internet Archive の保存版だけで書き直しています。
※確認日=2026年9月24日。
公式サイトに書かれている条件
ファブリックのプランは2つです。トップページと「融資プラン」のページに同じ表が載っています。
| プラン | 通常の金利 | 初回(初めて割) | 融資手数料(初回) | 融資手数料(2回目以降) |
|---|---|---|---|---|
| 1週間プラン | 20% | 10% | 6,000円 | 3,000円 |
| 1か月プラン | 40% | 20% | 10,000円 | 5,000円 |
このほか、初回の上限は10万円で、2回目以降は「相談次第」、ボーナス時などは「一時的に融資枠を大きく上げたりすることも可能」とあります。審査は「15分以内」、振込は「最短15分」、在籍確認は「基本的には行いません」。
表で注意したいのは2点です。一つは、割引されるのは金利だけで、初回の手数料は割り引かれないこと。もう一つは、2回目以降も金利は「1週間20%→1週間10%」と書かれていて、リピートの客は割引後の金利のまま、手数料がさらに半額になることです。つまり表の「通常の金利」で借りる人は、表の上には一人もいません。この点はあとで戻ります。
なお、手数料を振込額から先に差し引くのか、返済時に上乗せするのかは、公式サイトのどこにも書かれていません。この記事では「借りた額に加えて、利息と手数料を払う」として計算します。先に差し引く方式なら、手元に入る額が減るぶん、負担はさらに重くなります。
ファブリック・オクタ・アンダーのほかにも、「ソフ闇」「ソフヤミ」を名乗る業者は多く、同じ日にドメインが登録された組がいくつもあります。→ 「ソフ闇」「ソフヤミ」を名乗る14業者の一覧
「金利半分」は、借りる額が小さいほど効かない
手数料は借りる額に関係なく一律です。一方、利息は借りる額に比例します。そのため、借りる額が小さいほど、負担のほとんどが手数料になり、金利を半分にしても支払いはほとんど減りません。1週間プランの初回で、割引がある場合とない場合を比べました。
| 借りる額 | 割引なし(20%+6,000円) | 初めて割(10%+6,000円) | 割引で減る割合 | 負担に占める手数料 |
|---|---|---|---|---|
| 1万円 | 8,000円 | 7,000円 | 12.5% | 86% |
| 3万円 | 12,000円 | 9,000円 | 25.0% | 67% |
| 5万円 | 16,000円 | 11,000円 | 31.3% | 55% |
| 10万円 | 26,000円 | 16,000円 | 38.5% | 38% |
※負担=1週間後に完済するまでに払う利息と手数料の合計。公式の融資プランの数字から計算。
「半分」と聞けば支払いが半分になると感じますが、10万円を借りても減るのは4割弱、1万円なら1割強です。そして割引後でも、1万円を1週間借りて7,000円を払う計算は、1年に直すと約3,650%になります。10万円でも約834%です。
サイトのトップには「物価高、ガソリン代の高騰」で生活が苦しい人に向けた文章が並び、「携帯料金がどうしても払えず利用しました」という声が紹介されています。携帯料金の支払いに必要なのは、多くの場合1万〜2万円です。生活の穴埋めに使われる小さな金額ほど、「金利半分」の恩恵が小さいという構造は、先に知っておいたほうがいいでしょう。
1か月プランで1万円を借りると、手数料だけで元金を超える
1か月プランの手数料は、初回で1万円です。これを1万円の借入にあてはめると、奇妙な計算になります。
| 借りる額 | 1か月後の利息(初めて割20%) | 手数料(初回) | 1か月後に払う合計 |
|---|---|---|---|
| 1万円 | 2,000円 | 10,000円 | 22,000円 |
| 3万円 | 6,000円 | 10,000円 | 46,000円 |
| 10万円 | 20,000円 | 10,000円 | 130,000円 |
1万円を借りて1か月後に2万2,000円。手数料だけで借りた額と同じです。もし手数料が振込から先に引かれる方式なら、1万円を借りても振り込まれる額は0円になり、取引そのものが成り立ちません。公式サイトは下限額を書いていませんが、この表を見る限り、1か月プランは少額で借りる人を想定した作りになっていないことが分かります。
ファブリックはブログで、自分に向いている人として「月1返済を出来るだけ安く利用したい」人を挙げています。1か月プランが「安い」と言えるのは、10万円を借りて1か月後に全額を返せる人の場合だけです。それでも年に直せば約365%で、1か月で3万円を払います。「月1」という返し方にどんな落とし穴があるかは、月1返済のソフト闇金を扱った記事で別に書いています。
給料日まで3週間あるとき、1週間プランを借り直すといくらになるか
1週間プランは、7日後に返すことが前提です。ところが多くの人の給料は月に1回で、給料日まで何週間もあることは珍しくありません。完済したあとにリピート割(金利10%・手数料3,000円)で借り直していくと、支払いは週ごとに積み上がります。公式の料金表どおりに、完済して翌日に同じ額を借り直すと仮定して、3万円を給料日まで3週間つないだ場合を数えました。
| 週 | 使う料金 | その週の利息+手数料 | 累計 |
|---|---|---|---|
| 1週目(初回) | 初めて割=10%+6,000円 | 9,000円 | 9,000円 |
| 2週目(借り直し) | リピート割=10%+3,000円 | 6,000円 | 15,000円 |
| 3週目(借り直し) | リピート割=10%+3,000円 | 6,000円 | 21,000円 |
※完済のための3万円は毎週いったん用意する必要がある。用意できない場合の延長の扱いは公式サイトに記載がない。
3週間で2万1,000円。同じ3万円を最初から1か月プランの初回で借りれば、払うのは1万6,000円です。それでも1週間プランを選ぶ人がいるのは、「1週間なら10%で済む」と金利だけを見てしまうからでしょう。しかもこの計算は、毎週いったん3万円を返せるという前提の上に立っています。給料日前に毎週3万円を用意できる人なら、そもそも借りる必要がありません。
「通常金利」で借りる人は、表の上に存在しない
初めて割は、ブログ記事によれば2025年9月15日に「新規オープンキャンペーン」として始まりました。
Internet Archive に残る2026年2月の保存版でも、トップには「※新規オープンキャンペーン中(早くもリピーター続出中)」と書かれ、同じ割引と手数料が並んでいました。確認した2026年9月も同じです。「新規オープン」のキャンペーンが、少なくとも1年続いていることになります。
さらに、先に見たとおり2回目以降の客は「初めて割からさらに」手数料が半額になります。初回は初めて割、2回目以降はリピート割。どちらの客も金利は10%(1か月なら20%)です。表に書かれた「通常の金利20%・40%」を払う客は、この料金表の上にはいません。
実際には誰も払わない高い数字を先に見せ、そこから「半分」にしてみせる。二重価格と呼ばれる見せ方です。借りる人が比べるべきなのは「20%から10%に下がった」ことではなく、10%と手数料を足した実際の支払いが、自分の収入で1週間後に返せる額かどうかです。
姉妹店が2店あり、どの店でも「初回割」が使える
ファブリックのトップページの下には「グループサイト」の欄があり、「下記は当店の姉妹サイトになります」として、【ソフ闇】アンダー(under-k.com)と【ソフ闇】オクタ(octa-k.com)へのリンクが並んでいます。続く一文はこうです。
ブログ記事「グループサイトのご利用について」(2025年9月19日)では、さらに踏み込んでいます。
ファブリックで借りている人が、同じグループの別の店でも借りられるよう、担当者が段取りをつける。初回割を店ごとに用意しているのは、1つの店で借りきれない人をグループ内の別の店へ回すためと読めます。借入先は3店に増えても、相手は1つのグループです。3店の関係とドメインの登録記録は、オクタの記事で詳しく確かめています。
姉妹店がいつできたのかについて、ファブリック自身の説明は食い違っています。
| 記録 | 内容 |
|---|---|
| 2025年3月26日 | phabrick.com のドメイン登録(RDAP) |
| 2025年8月19日 | octa-k.com・under-k.com のドメイン登録(RDAP) |
| 2025年9月19日のブログ | 「先月に2店のグループサイトについて紹介させていただきました」 |
| 2025年12月26日のブログ | 「この度グループサイト(姉妹店)を2店新規オープンさせていただきました」 |
| 2026年1月13日(オクタのお知らせ) | 「ソフト闇金として新規オープンいたしました」 |
9月の時点で「先月に紹介した」姉妹店が、12月に「新規オープン」し、オクタは翌年1月にもう一度「新規オープン」を告げています。「新規オープン」は、店ができた日ではなく、宣伝のたびに使われる言葉になっています。ファブリックのブログ5本は、いずれも「最終更新日時:2025年12月26日」でした。
「在籍確認は基本的に行いません」と、必須の会社3項目
トップページは在籍確認について「基本的には行いません。そのために会社に怪しまれたりバレたりするリスクは一切ありません」と書いています。ところが、お申込みページのフォームで必須になっている項目は次のとおりです。
| 必須項目 | メモ |
|---|---|
| 名前・フリガナ・生年月日・携帯番号・メールアドレス | 携帯番号は「必ずハイフンを入力」 |
| 会社名・会社住所・会社電話番号 | 在籍確認をしないと書きながら、勤務先を特定できる3項目が必須 |
| 勤続年数・年収 | 年収の選択肢は「300万円~400万円」の次が「500万円~600万円」で、400万〜500万円がない |
| 当店を知ったきっかけ | 選択肢に「系列店からの案内」「5chなどの掲示板」「口コミブログ等」 |
電話をかけないとしても、勤務先の名前と住所と電話番号は業者の手元に残ります。返済が遅れたとき、その情報がどう使われるかについて、公式サイトは何も書いていません。一方、ブログ記事「優良ソフト闇金と悪質ソフト闇金の違い」には、次の一文があります。
取り立ては行う、と業者自身が書いています。その取り立ての連絡先として使えるのが、フォームで集めた勤務先の3項目です。「会社にバレるリスクは一切ありません」という約束は、期日どおりに返し続けている間だけの話だと考えたほうが安全です。
公式の「お客様の声」が描いている利用者
トップページには「お客様の声」が5件載っています。本当に利用者が書いたものかどうかは確かめようがありませんが、業者が「自分たちの客」として見せたい姿であることは確かです。その中身を並べます。
- 40歳のセールスマン=経費の立て替え。「また利用する際はお願いします」
- 30代の専業主婦=「主人に内緒でパチンコで負けてしまい生活費を使い込んでしまいました」。夫の給料日に完済し、「それからはちょくちょく助けてもらってます」
- 45歳の派遣社員(期間工)=携帯料金が払えず。「それ以来たまに利用させていただいてます」
- 20代の会社事務員=SNSで知り、「急な飲み会の前などに利用しています」
- 40代の会社員=「定期的に利用させてもらってます」「今はファブリックだけ」
5件のうち4件が、一度きりではなく繰り返し使っていることを売りにしています。とくに専業主婦の声は、家族に言えない出費を、家族の給料日に返し、また借りる、という流れをそのまま「助かった話」として紹介しています。飲み会の前に借りる20代の声は、1週間10%に6,000円の手数料がつく借金を、日常の小遣いの延長として描いています。
業者がこうした声を載せるのは、繰り返し借りる客こそが利益の源だからです。リピート割で手数料を半額にし、姉妹店で初回割を用意するのも、同じ方向を向いています。
ファブリックが自分で書いた「優良」の定義
ファブリックはブログで、自分を「ソフト闇金業界の中ではじめて『優良ソフト闇金』といっていただけたソフト闇金」と紹介しています。誰がそう言ったのかは書かれていません。同じ記事で、優良かどうかの基準を次のように定義しています。
この基準に照らすと、ファブリックの公式サイトには確かめておきたい点が残ります。手数料を先に引くのか後で払うのかが書かれていないこと。「通常金利」を払う客が料金表に存在しないこと。「新規オープン」の時期が記事ごとに違うこと。そして同じ記事の冒頭で、業者自身が「ソフト闇金自体が闇金なので優良とつくのもそもそもおかしいのかもしれません」と認めていることです。「優良」は、登録も監督も受けていない業者が自分で名乗っている言葉にすぎません。
以前の記事に書いていたことの、確認結果
| 以前の記事の記述 | 公式サイトで確認した内容 |
|---|---|
| 「融資可能額:1万円〜30万円」 | 初回の上限は10万円。2回目以降は相談次第 |
| 「年利50〜120%程度(日利0.14〜0.33%)」 | 公式に年利や日利の表示はない。1週間20%(初回10%)・1か月40%(初回20%)+手数料 |
| 「30日ごとの一括返済または35日リボルビング返済」 | プランは1週間と1か月の2つだけ。リボ払いの記載はない |
| 「平日9〜22時、土日祝応相談」 | 営業時間の記載は見当たらない |
| 地域別の口コミ・体験談、「未公開文面」 | 筆者が作ったもの。削除した |
以前の版が公開されたのは2025年7月で、今あるブログ記事はすべてそれより後の日付です。当時の公式サイトの中身は保存版に残っておらず、以前の版の数字がどこから来たのかを確かめる方法もありません。確かめられない数字を並べていたことを、お詫びします。
ファブリックに申し込む前に、確かめておくこと
1. 手数料は、振込から引かれるのか、返済に上乗せされるのか
公式サイトに書かれていない以上、申込み後に担当者へ聞くしかありません。1万円を1か月プランで借りる場合、答えによっては振込が0円になります。答えはメールなど、あとで見返せる形で残してください。
2. 「半分」ではなく、払う合計で考える
借りたい額に10%をかけ、6,000円を足した額が、1週間後に払う額です。その額を1週間後の自分の収入から出せるかどうかだけを考えてください。
3. 姉妹店で借り足すと、相手は同じ
ファブリックで足りないとき、担当者はアンダーやオクタへつないでくれます。借りる店が増えても相手は1つのグループで、勤務先の情報も共有されうる相手です。
4. 勤務先の3項目を渡してよいか
在籍確認の電話がなくても、会社名・住所・電話番号は相手の手元に残ります。返済が遅れたときにその情報が使われる可能性を受け入れられるかを、先に決めてください。
どれか一つでも引っかかるなら、借りる前に別の手を探してください。借りる以外に試せることはソフト闇金で借りる前に確認することにまとめています。
まとめ:ファブリックの「金利半分」は、手数料と姉妹店を足して読む
- 初めて割で金利は半分になるが、融資手数料(1週間6,000円・1か月1万円)は初回には割り引かれない。
- 1万円を1週間借りると負担7,000円のうち86%が手数料。「半分」で減る支払いは1割強。
- 1か月プランで1万円を借りると、手数料だけで元金と同額。手数料を先に引くかどうかは公式に記載がない。
- 2回目以降も金利は割引後のまま。表の「通常金利」を払う客はいない。「新規オープンキャンペーン」は1年続いている。
- 姉妹店のアンダー・オクタでも初回割が使え、担当者が姉妹店へつなぐ。借入先が増えても相手は同じグループ。
- 在籍確認は「基本行わない」が、会社名・住所・電話番号は必須。業者自身が「返済をしなければ取り立ても行われます」と書いている。